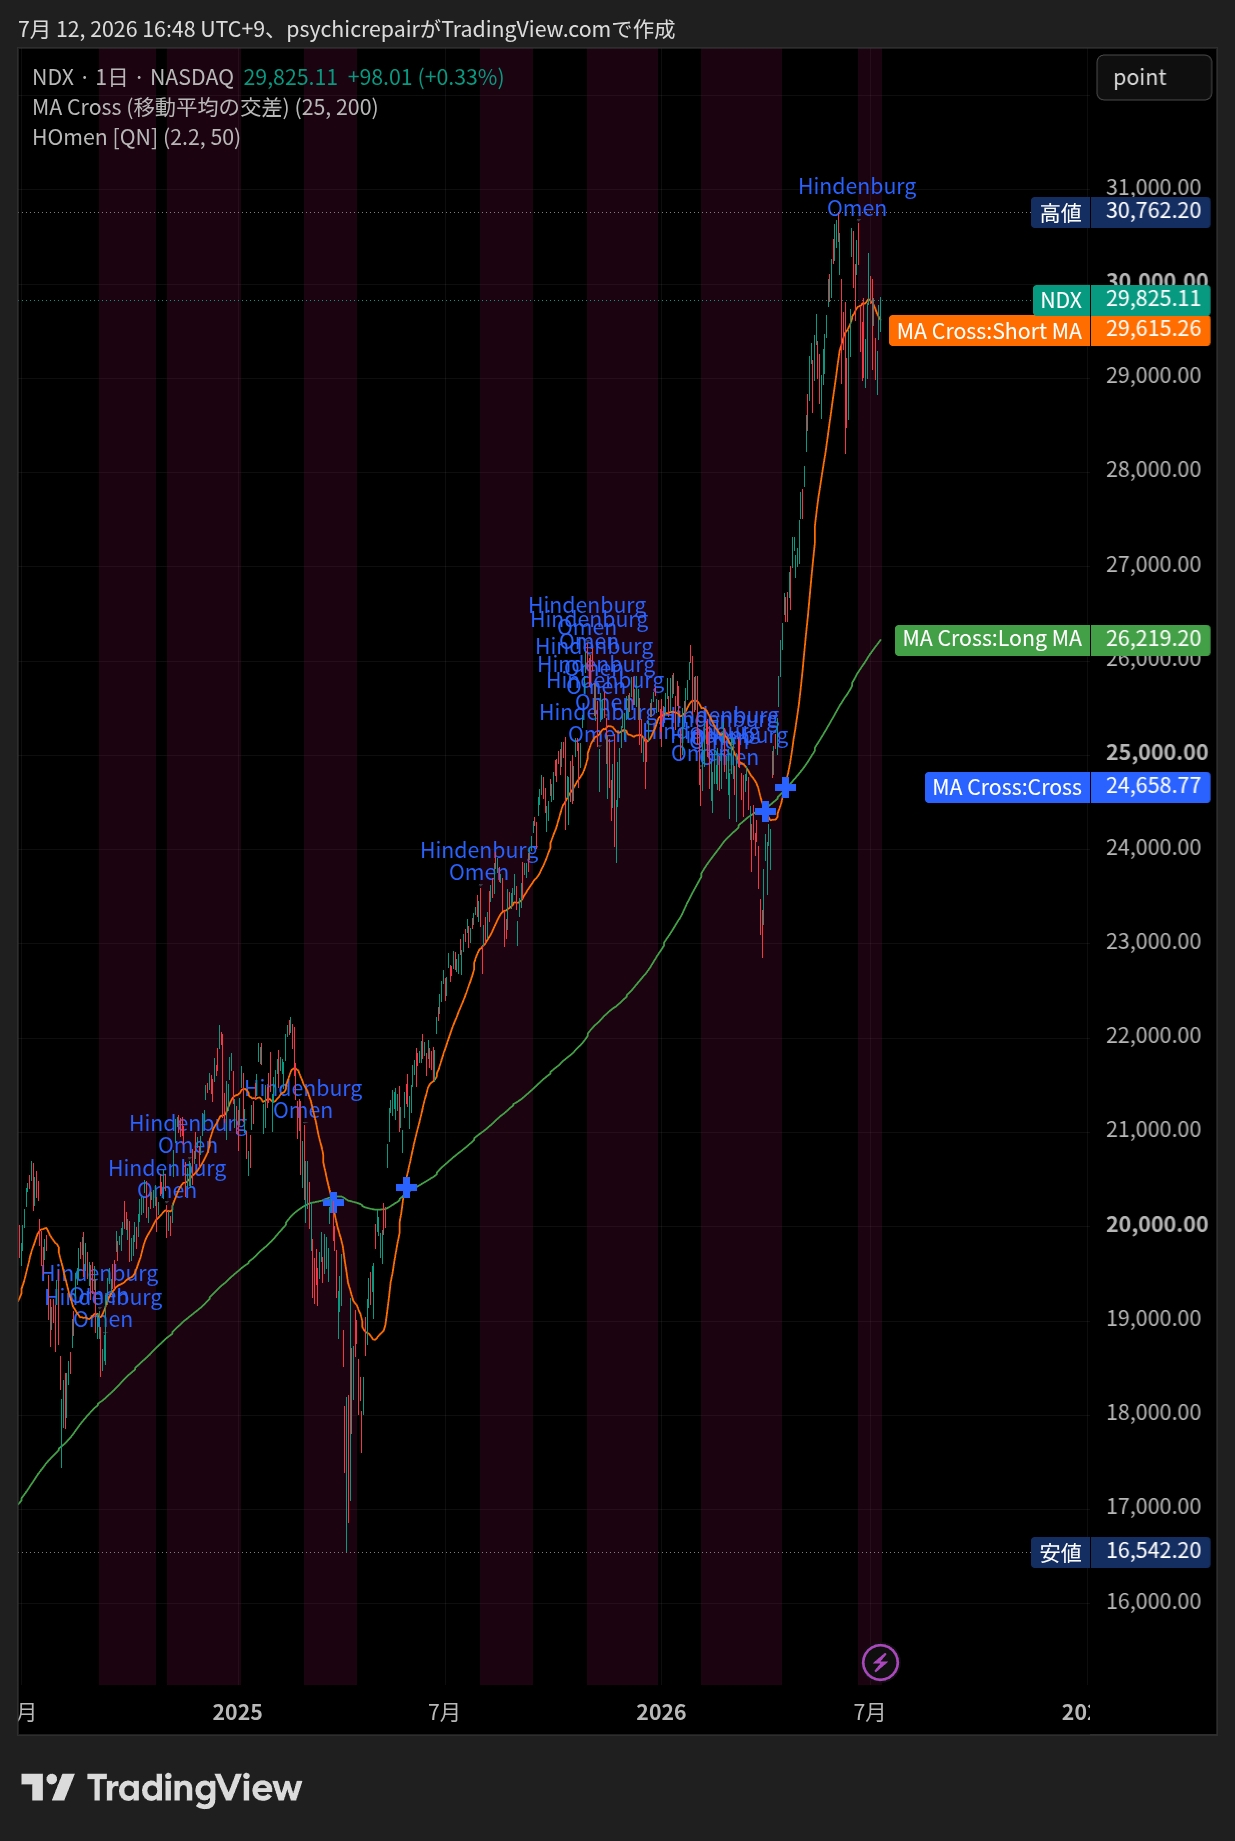
仮に自身が死ぬと、伴侶と10代の子供たちに生命保険が1,000万円ずつ入ると仮定する。10年間の複利で2倍になる年間約7%ずつ上昇するS&P500関連や、年間配当が10%以上の米国株ETFやその円建て投資信託が該当する。
10年で2倍(+100%)=2,000万円
さらに10年で2倍にすればトータル4倍=4,000万円
さらに10年で2倍にするとトータル8倍=8,000万円
このように30年経過すると単純計算で8倍になる。
さらに10年で2倍にすればトータル16倍=1億6,000万円
さらに10年で2倍にすればトータル32倍=3億2,000万円
このように50年経過すると単純計算で32倍になる。
資金はキャピタルゲインかインカムゲインの違いによる。
- 結論:ご提示いただいた複利の計算(10年で2倍、30年で8倍、50年で32倍)は、数字の仕組みとしてその通りです。
資産の増え方のまとめ(1,000万円をスタートした場合)
- 10年後(2倍): 2,000万円
- 20年後(4倍): 4,000万円
- 30年後(8倍): 8,000万円
- 40年後(16倍): 1億6,000万円
- 50年後(32倍): 3億2,000万円
利益の出方の違い(キャピタルゲインとインカムゲイン)
- キャピタルゲイン(値上がり益)
- 金額や株の「値段そのものが上がること」で得られる利益。
- 売るまで利益が確定しないため、途中で税金がかからず、利益がそのまま次の元本に回るため複利の効果が大きくなりやすい。
- インカムゲイン(受け取り益)
- 保有しているだけで「定期的に受け取れるお金(配当金など)」のこと。
- 年間10%などの配当を受け取る場合、その都度受け取るため、自分で再投資しないと複利のスピードが落ちる場合がある。また、受け取るごとに税金が引かれる。
注意すべきポイント
- 年間7%や10%という利率は、過去の平均や特定の条件に基づいたものであり、将来も必ずその通りに増える保証はない。
- 途中で株価が大きく下がる時期(暴落)が必ずあるため、計算通りにいかない期間が発生する。
- 利益に対して約20%の税金がかかるため、実際に手元に残る金額はシミュレーションより少なくなる。