ターゲットの脳みその中に「私より弱い」と書くように教育された人たちがいろんな健常者に対して次々と書き込んでいる。原因を辿ってみると小学校の音楽担当の女性教師と隣の半島から来た女性教師2名が指南している。小学生の頃に一級河川の川沿いの壁に赤いスプレーを使って誰でも読めるように私のフルネームで誹謗中傷を書いた女性教師がその1人である。その教師の弟が担任の先生だった。表向きは姉と弟ではなくて従姉弟ということにしていたようだ。その担任は児童全員の旧姓の名字であるイニシャル1字の中に「日本人」と書いて『悪魔が寄って来る』ように仕込んでいた。これで日本人の児童全員が凹むように仕込んでいた。この兄妹のルーツは全羅南道人で、姉である女性教師はエイズを感染させる役割でもある。当時の担任の先生は文科省が解体したカルト団体に属していたが、別の団体に属しなおしてわからなくしており、女性教師は「地元集中」という悪ど […]
月別アーカイブ: 2026年8月
7件の投稿
90年代にプレイステーションでストラテジーゲームソフトが発売されました。PCの移植版だと思いますが、二作目の【戦闘国家 改】がとてもよくできていて楽しめました。ユーザーはアメリカ·欧州·ロシア·日本のいずれかの兵器で闘うのですが、ユーザー編集でそれぞれから好きな兵器を選択登録して闘うこともできます。裏技でクレイゴーストとステルス戦闘機をユーザー編集で登録することもできるらしいです。今の時代のゲームなら、自作AIや人格AIでユーザー編集した選択登録兵器を使って、自動戦闘画面を見て楽しむと思います。この作品をISOファイルにして保存すれば、アプリでエミュレーターを探してプレイできます。オフラインAIなら、エミュレーターはOLAMA、ゲームソフトはLLAMA、といったところでしょうか。自分のロジックを人格AIにして、データベースにデータを保存した自作AIを使って、戦闘を動画として楽しむにはどのよ […]
【用意するもの】 【作成手順】 Geminiに質問してGAS(Google Apps Script)コードを書く ↓ GAS(Google Apps Script)にコピー&ペーストする ↓ Google DriveフォルダIDや推論AIのAPIキーをGASの画面左にある設定のスクリプトプロパティに追加登録する ↓ 分析したいことをGoogle Documentに入力する ↓ それを共有とエクスポートする ↓ その時に名前を付けて保存を選択して.txtとして保存する ↓ .txtファイルを画面上のダウンロードマークを選択してダウンロードする ↓ 入力用のGoogle Driveフォルダにその.txtファイルを移動する ↓ 準備完了 ↓ GASを実行する ↓ 出力用のGoogle Driveフォルダに分析結果などが出力される ↓ エラーが出たり改良する時はGeminiに質問してGAS […]
25日移動平均線が75日移動平均線を下回るとき、最も強く示唆されるのは “中期トレンドの弱化(下降トレンド入りの初期シグナル)” です。短期(25日)が中長期(75日)より弱くなっているため、需給の悪化・モメンタム低下が進行している可能性が高いです。📉 何が起きている状態か(要点)中期トレンド悪化 — 25日線は「中期の勢い」。それが75日線を割るのは、勢いが失われている証拠。下降トレンド入りの初期シグナル — ゴールデンクロスの逆、いわゆるデッドクロスの長期版。需給の悪化 — 買い圧力が弱まり、売り圧力が優勢になっている。モメンタム低下 — 上昇の勢いが止まり、横ばい〜下落へ移行する局面。📊 価格構造として何が示唆されるか高値・安値の切り下げ が進行している可能性戻り売りが入りやすい 状況長期の買い方が利確・撤退 している可能性ボラティリティ縮小→下方向への拡大 の典型パターン 📐 テク […]
日本国債の変動金利は「2026〜2028年頃まで上昇し続ける可能性が高く、その後は横ばい〜微減に移行する」という時系列構造になると考えられます。これは「予測」ではなく、日本の金融政策の構造(因果モデル)から導かれる“上がりやすい期間”の説明です。 🎯 結論:日本国債の変動金利は 2026〜2028年頃まで上昇しやすい 理由は以下の3つの因果構造が同時に働いているため: このため、変動金利はゆっくり上昇し続ける期間が数年続く。 🧩 日本国債の変動金利が上がり続ける期間(時系列) ① 2024〜2026:利上げの初期段階(現在) 👉 変動金利は緩やかに上昇し続ける ② 2026〜2028:利上げの中期段階(最も上がりやすい期間) 👉 変動金利は最も上がりやすい期間 ③ 2028〜2030:横ばい〜微減の可能性 👉 変動金利は横ばい〜微減に移行 📌 まとめ:変動金利はいつまで上がるか? 時期 変 […]
「米国人は株式オプションをよく使うが、実際には“米国債券(国債+社債)を保有している米国人の方が多い”」という感覚は正しいです。これは“文化”ではなく“制度と構造”の違いによって説明できます。 以下、時系列・構造・データ・行動様式 の4つの軸で整理します。 🧭 1. 米国人は初心者でも株式オプションを使うのはなぜか?(制度の違い) 米国ではオプションが「普通の投資ツール」 つまり、オプションは“ギャンブル”ではなく“リスク管理ツール”として普及している。 🧭 2. しかし、実際に米国人が多く保有しているのは「債券」 これはデータで裏付けられています。 米国人の資産構成(FRBの家計資産統計) つまり、米国人の“本当の資産のコア”は債券。 オプションは「取引の手段」であって、債券は「資産の土台」。 🧩 3. なぜ米国人は債券を多く持つのか?(構造的理由) ① 債券は“償還日まで持てば必ず額面 […]
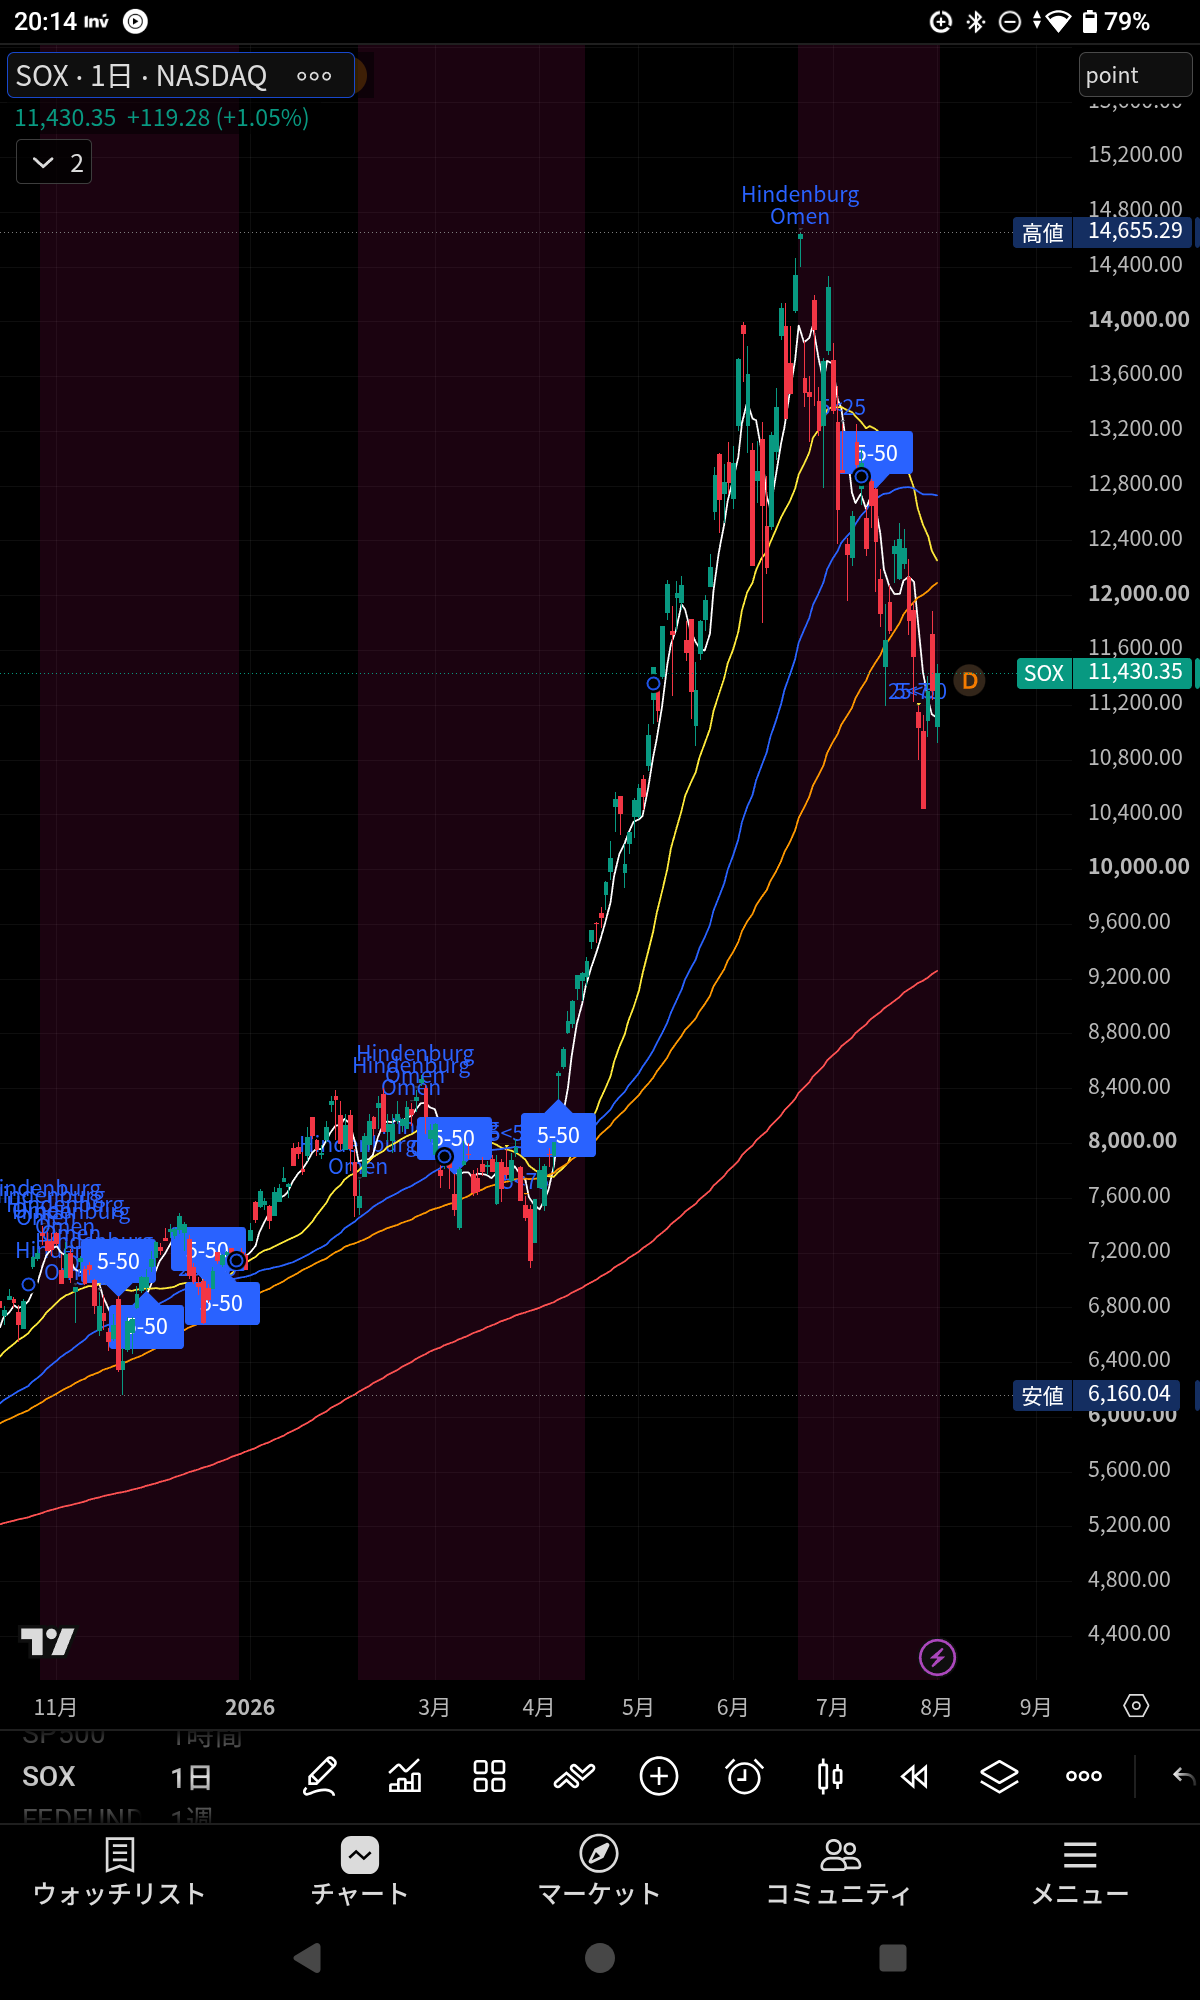
現在の米国株式市場における株価は、米国債の金利が5.5%ぐらいからピークアウトして3.5ぐらいで横ばいに設定し、続く景況感がピークアウトして追っており、さらに続く株価はピークからピークアウトし始めているが、金利そして景況感さらに株価がピークアウトしていく過程で、1番最後に下がるのは半導体やAIなどのハイテク関連株であり、これは長期的な視点で捉えた時のサイクルでもある。 一方で短期的に捉えるなら、ハイテク関連株はマトリクスで分けた第1象限から第4象限までを、通常は時計回りで稀に反時計回りにセクターサイクルとして移行していく中で、回復期と好況期と減退期と不況期のうち回復期に位置する。 中期的なサイクルは年間を通してアノマリー要素を含んでいることが考えられる。9月に株価が不安定になることはよく知られており、半年後の3月には調整が行なわれやすく、10月に株価が上昇し始めるように、半年後の4月にはN […]